Paysend : Transferts d'argent

- 668.00 Avis
- 4,7
- Téléchargements
- 10 000 000+
Notre avis sur Paysend : Transferts d'argent de Appgk
Quand je dois envoyer de l’argent à l’étranger, je cherche surtout trois choses : comprendre le coût avant de valider, éviter les étapes inutiles et savoir exactement où en est le transfert. C’est dans cette logique que j’ai testé Paysend, une application financière développée par Paysend Technology Limited. Elle vise les transferts internationaux vers plus de 170 pays, avec une tarification annoncée comme fixe et réduite, et son utilisation ne demande pas de payer l’application elle-même.
Mon impression générale est assez claire : Paysend est particulièrement intéressante pour les envois réguliers de montant raisonnable, quand le destinataire se trouve dans un autre pays et que l’on veut éviter les démarches parfois lourdes d’un virement bancaire classique. Elle n’est toutefois pas une solution universelle. Le coût réel dépend du trajet, du mode de réception et du taux de change affiché au moment de l’opération. Pour bien l’utiliser, il faut donc regarder l’écran récapitulatif plutôt que se fier uniquement à l’idée de “frais réduits”.
Une méthode simple pour envoyer de l’argent sans perdre le fil
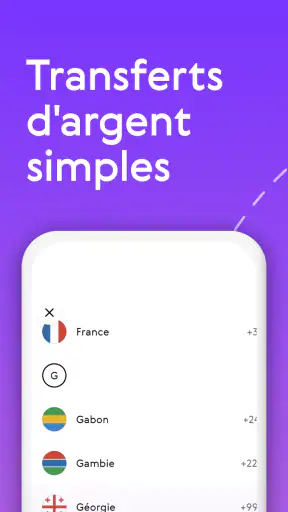
La première utilisation suit un parcours assez naturel : je choisis le pays du destinataire, j’indique le montant, puis je renseigne les informations demandées pour la réception. L’intérêt principal est de voir le transfert comme une opération guidée, et non comme un formulaire bancaire rempli à l’aveugle. Chaque étape a une fonction précise, ce qui limite les erreurs lorsque l’on envoie de l’argent à une personne qui ne se trouve pas dans le même système bancaire que soi.
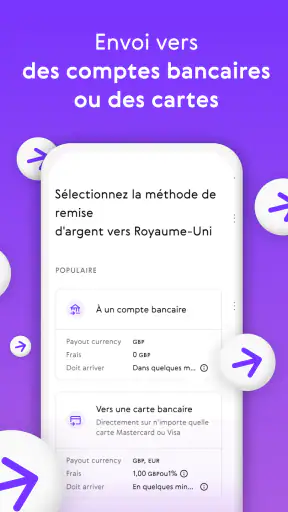
Avant de confirmer, je conseille de lire attentivement le résumé final. Il faut distinguer le montant débité, les frais éventuels, le taux de conversion et la somme que le destinataire doit recevoir. Cette vérification prend peu de temps, mais elle évite une confusion fréquente : un transfert peut sembler avantageux grâce à des frais visibles modestes alors que la conversion monétaire influence davantage le résultat. Le bon réflexe consiste à comparer la somme reçue, pas seulement la commission affichée.
Les meilleurs aspects de Paysend : Transferts d'argent
Points à garder à l’esprit concernant Paysend : Transferts d'argent
Pour un premier envoi, je commencerais par un montant limité. Ce n’est pas une critique particulière de Paysend : c’est une bonne habitude avec toute application financière. Cela permet de vérifier les coordonnées, le canal de réception et la compréhension du délai sans exposer une somme importante à une erreur de saisie. Une fois le parcours maîtrisé, les transferts suivants deviennent beaucoup plus rapides.
L’application est gratuite au téléchargement et s’adresse à un public très large, avec une classification PEGI 3. Elle fonctionne au minimum sur Android 7.1, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents. La version actuelle est 4.9.22. Dans mon expérience, ce type de compatibilité est utile pour les familles qui utilisent des téléphones différents, mais je recommande tout de même de garder le système et l’application à jour avant une opération financière.
Actualités et articles liés à Paysend : Transferts d'argent
Actualités
Asphalt 8 face aux coupures : le jeu reprend-il vraiment la course ?
Actualités
Google Wallet : une communauté faite de gestes partagés, pas de publications
Actualités
Comment Lidl Plus Réinvente le Shopping grâce à l'Intégration Stratégique des Applications
Ce que je vérifie dans les réglages avant un transfert
Les réglages ne sont pas une partie spectaculaire de l’expérience, mais ils méritent une vraie attention. Je vérifie d’abord les informations personnelles et les coordonnées enregistrées. Une ancienne adresse, un numéro mal saisi ou un bénéficiaire sélectionné trop vite peuvent transformer une opération simple en échange de messages et en attente de correction. Le meilleur gain de temps vient souvent d’un profil propre plutôt que d’une manipulation plus rapide.
Je regarde aussi les préférences liées aux notifications. Pour un transfert important, recevoir une alerte au changement d’état est plus pratique que de rouvrir l’application plusieurs fois. Les notifications servent surtout à ne pas oublier une opération en cours, mais elles ne remplacent pas la consultation du reçu ou du récapitulatif. Je conserve donc les confirmations importantes jusqu’à ce que le destinataire ait bien reçu les fonds.
Vous ne voulez pas lire l’intégralité de l’avis ?
Un autre point à contrôler est la devise de départ et celle d’arrivée. Dans une famille qui envoie régulièrement de l’argent au même pays, il est facile de prendre une habitude et de valider mécaniquement. Pourtant, un changement de devise ou de destination peut modifier le montant final. Je relis toujours le pays, la devise et l’identité du bénéficiaire, même lorsque le transfert ressemble au précédent.
Je conseille également de préparer à l’avance les informations du destinataire, mais pas de les recopier sans contrôle. Une liste de bénéficiaires familiers peut accélérer les opérations répétées, toutefois elle augmente aussi le risque de choisir la mauvaise personne si plusieurs noms se ressemblent. Pour cette raison, j’associe mentalement chaque contact à son pays et à son usage : aide familiale, paiement ponctuel ou dépense personnelle.
Captures d’écran
Les habitudes qui rendent les transferts répétitifs plus rapides
Paysend devient plus intéressante quand on l’intègre dans une routine. Pour un envoi mensuel, je prépare le montant, je vérifie le taux et les frais, puis je relis les informations du destinataire avant de confirmer. Cette séquence est plus fiable qu’une validation précipitée depuis une notification ou une conversation. Elle crée une petite checklist personnelle qui réduit les oublis sans nécessiter de fonction spéciale.
Dans un scénario courant, je peux envoyer une somme à un proche vivant dans un autre pays. Au lieu de demander à chaque fois toutes ses coordonnées, je conserve les informations utiles dans mon carnet sécurisé, puis je les compare avec le profil choisi dans l’application. Je lance ensuite un transfert test ou de faible montant lorsque le bénéficiaire est nouveau. Après confirmation, les opérations régulières sont plus fluides, mais je garde la même vérification du pays et de la devise.
Pour les paiements occasionnels, je préfère commencer par calculer la somme que l’autre personne doit réellement recevoir. Si je dois couvrir une dépense précise, je ne saisis pas simplement le montant que je souhaite dépenser de mon côté. Je pars du besoin du destinataire, puis j’observe combien l’opération me coûtera au total. Cette méthode est particulièrement utile lorsque les deux personnes ne parlent pas de la même devise.
Un autre usage pratique concerne les voyages. Je peux envoyer de l’argent à un proche déjà sur place ou alimenter une dépense familiale à distance sans passer par un long échange bancaire. Mais je ne considérerais pas l’application comme un remplacement automatique d’une carte de paiement ou d’un portefeuille de voyage. Pour une urgence, je vérifie d’abord le moyen de réception disponible et je prévois une solution de secours, car un transfert international n’est pas toujours instantané dans toutes les situations.
Les utilisateurs expérimentés évitent aussi de multiplier les petites opérations sans raison. Même lorsque les frais sont présentés comme fixes et réduits, plusieurs envois peuvent être moins lisibles qu’un transfert regroupé. Je compare donc le coût total et le besoin réel : un envoi unique peut être plus simple pour une dépense connue, tandis que plusieurs versements séparés peuvent être préférables lorsque le destinataire doit recevoir l’argent progressivement.
Ce qu’il faut comprendre derrière la promesse de rapidité
La rapidité est l’un des arguments les plus séduisants de Paysend, mais je la prends comme un objectif de parcours plutôt que comme une garantie identique pour chaque transfert. Le pays de destination, le moyen de réception, les contrôles et les horaires peuvent influencer l’expérience. L’application peut rendre l’envoi plus direct, sans pour autant supprimer les contraintes du système financier auquel elle se connecte.
Je ne préviens donc jamais un destinataire en lui disant que l’argent arrivera forcément immédiatement. Je lui indique plutôt que le transfert est lancé dès que la confirmation est disponible, puis je partage les informations de suivi ou de réception accessibles dans l’application. Cette nuance est importante pour un loyer, une facture ou une dépense urgente : l’outil simplifie l’envoi, mais il faut conserver une marge de sécurité.
Les frais fixes sont également à interpréter avec soin. Ils rendent le calcul plus facile à comprendre, ce qui est un vrai avantage face à certains virements où plusieurs coûts peuvent apparaître. Toutefois, je regarde toujours le montant final reçu et le taux appliqué. Pour de petits montants, une différence de conversion peut peser davantage que la commission. Pour un montant plus élevé, le même écart devient naturellement plus visible en valeur absolue.
Les limites à connaître avant d’en faire son outil principal
La première limite est la dépendance au corridor choisi. Une application peut être excellente pour envoyer de l’argent vers un pays précis et moins adaptée à un autre. Je ne généraliserais donc pas mon expérience d’une destination à toutes les destinations disponibles. Avant de planifier un paiement récurrent, je fais une simulation avec le pays concerné et je vérifie le mode de réception réellement proposé.
La deuxième limite concerne les informations demandées. Les services financiers doivent parfois contrôler l’identité ou l’opération, et cela peut interrompre un parcours que l’on pensait terminé. Je prépare donc mes documents et mes renseignements exacts lorsque je sais qu’un premier transfert est nécessaire. Cela ne rend pas l’application compliquée, mais cela rappelle qu’un service de transfert international n’est pas comparable à l’envoi d’un simple message.
Je serais aussi prudent pour les gros montants ou les usages professionnels exigeants. Paysend peut convenir à un besoin familial ou personnel, mais une entreprise qui doit gérer une comptabilité détaillée, plusieurs approbateurs ou des justificatifs très structurés préférera peut-être une solution bancaire ou spécialisée. Ici, la force est la simplicité du transfert, pas la gestion complète d’un service financier d’entreprise.
Enfin, les personnes qui ont déjà un compte bancaire international avantageux devraient comparer avant de changer leurs habitudes. Un virement classique peut être préférable lorsqu’il offre un meilleur taux pour une destination donnée, lorsqu’une trace bancaire particulière est nécessaire ou lorsque le bénéficiaire ne peut pas utiliser le canal proposé. À l’inverse, Paysend est souvent plus convaincante lorsqu’il faut réduire les démarches et envoyer de l’argent à un particulier dans un autre pays.
Comment je la compare aux solutions habituelles
Face à une banque traditionnelle, Paysend paraît plus orientée vers le transfert direct et la lisibilité du parcours. Une banque peut offrir davantage de services autour du compte, des justificatifs et de la gestion globale de l’argent, mais son virement international peut demander plus d’informations et présenter une structure de coûts moins immédiate à lire. Le choix dépend donc moins de la marque que du besoin : transfert ponctuel et simple d’un côté, relation bancaire complète de l’autre.
Face à un service de transfert avec retrait en espèces, l’expérience peut être plus pratique si le destinataire préfère recevoir l’argent via un compte ou un moyen numérique compatible. En revanche, une personne qui n’a pas accès à un compte adapté ou qui doit retirer rapidement des espèces peut privilégier une solution disposant d’un réseau physique. Je ne choisirais pas Paysend uniquement parce qu’elle est numérique ; je vérifierais d’abord comment le destinataire pourra réellement utiliser l’argent.
Face à une application bancaire généraliste, Paysend a l’avantage d’être centrée sur le transfert international. Cette spécialisation peut rendre le parcours plus facile à comprendre pour une opération précise. Une application bancaire reste toutefois plus logique si l’argent circule déjà entre deux comptes compatibles et si le coût global est clairement meilleur. Le plus important est de comparer la somme reçue, le délai attendu et les démarches, dans cet ordre.
À qui je la recommande, et qui devrait passer son chemin
Je recommande Paysend aux personnes qui envoient régulièrement de l’argent à leur famille à l’étranger, aux voyageurs qui doivent soutenir un proche à distance et à ceux qui veulent une alternative plus directe à certains virements internationaux. Elle convient aussi aux utilisateurs qui apprécient de voir le coût de l’opération avant de confirmer et qui sont prêts à relire les détails plutôt qu’à valider automatiquement.
Je la conseillerais moins à quelqu’un qui cherche un compte bancaire complet, un outil de budget ou une plateforme d’investissement. Ce n’est pas son rôle. Je serais également prudent si le destinataire a besoin d’un retrait en espèces précis, si le pays concerné impose un parcours particulier ou si chaque minute compte. Dans ces cas, une solution locale ou un canal déjà éprouvé peut être plus approprié.
La popularité de l’application donne tout de même un signal intéressant : elle affiche une moyenne de 4,7 sur plus de 183 000 évaluations, avec plus de 10 millions d’installations. Je ne prends pas ces chiffres comme une preuve que chaque transfert sera parfait, mais ils montrent que le service a trouvé un public important. Mon propre jugement reste fondé sur l’adéquation entre le besoin, la destination et la manière dont le destinataire récupère l’argent.
Mon verdict après une utilisation réfléchie
Paysend est une bonne application de transfert international quand on l’utilise avec une routine de vérification. Son intérêt ne se limite pas à entrer un montant et à appuyer sur un bouton. La vraie efficacité vient du fait de préparer correctement le bénéficiaire, de contrôler la devise, de comparer la somme reçue et de conserver la confirmation jusqu’à la fin du parcours.
J’apprécie particulièrement son orientation vers les transferts vers plus de 170 pays, son téléchargement gratuit et son approche plus directe qu’un virement bancaire traditionnel dans de nombreux cas. Le développeur, Paysend Technology Limited, propose ici un outil qui peut alléger une tâche répétitive, à condition de ne pas confondre simplicité d’interface et absence de responsabilités. Une erreur de bénéficiaire ou une mauvaise lecture du taux reste une erreur coûteuse, quelle que soit l’application utilisée.
Mon conseil final est donc simple : faites une première simulation, examinez le montant réellement reçu, testez avec une petite somme si le destinataire est nouveau, puis adoptez une checklist pour les transferts réguliers. Si votre besoin correspond à ce scénario, cette application financière peut devenir un raccourci fiable pour les envois personnels à l’étranger. Si vous avez besoin d’un compte complet, d’un retrait physique garanti ou d’une gestion professionnelle avancée, comparez-la plutôt avec une banque ou un service spécialisé avant de vous engager.
FAQ de Paysend : Transferts d'argent
Qu’est-ce que Paysend : Transferts d’argent et à quoi sert l’application ?
Paysend est une application de transfert d’argent conçue pour envoyer des fonds à des proches ou vers des comptes bancaires et cartes compatibles dans différents pays. Depuis l’application, l’utilisateur peut créer un profil, sélectionner le pays destinataire, saisir le montant et suivre l’état de l’opération. Les services disponibles dépendent toutefois du pays de résidence, de la devise et des options prises en charge.
Quels sont les frais appliqués lors d’un transfert avec Paysend ?
Les frais ne sont pas identiques pour toutes les opérations. Ils peuvent varier selon le pays d’envoi, le pays de réception, la devise, le moyen de paiement choisi et le type de destination. Avant de confirmer, Paysend affiche normalement le montant envoyé, les frais éventuels, le taux de change et la somme estimée reçue. Il est recommandé de vérifier attentivement ce récapitulatif, car les conditions peuvent évoluer.
Combien de temps faut-il pour que l’argent arrive avec Paysend ?
Le délai dépend de la méthode utilisée et des contrôles nécessaires. Certains transferts peuvent être crédités rapidement, tandis que d’autres prennent davantage de temps en raison des horaires bancaires, des week-ends, des jours fériés ou de vérifications supplémentaires. L’application indique généralement une estimation avant la validation et permet ensuite de suivre l’opération. Cette estimation ne constitue pas toujours une garantie de réception immédiate.
Paysend est-il sécurisé pour envoyer de l’argent ?
Paysend met en place des mesures de sécurité destinées à protéger les comptes et les transactions, notamment la connexion sécurisée, la vérification d’identité et des contrôles antifraude. Malgré cela, l’utilisateur doit rester vigilant : il ne faut jamais partager son mot de passe, ses codes de validation ou les informations complètes de sa carte. Vérifiez toujours le nom et les coordonnées du bénéficiaire avant de confirmer un transfert.
Quels documents et conditions sont nécessaires pour utiliser Paysend ?
Pour utiliser Paysend, il faut généralement disposer d’un smartphone compatible, d’une connexion internet, d’un numéro de téléphone et d’un moyen de paiement accepté. Une vérification d’identité peut être demandée, particulièrement pour certains montants ou certaines destinations. Les conditions d’âge, les pays disponibles, les devises et les limites de transfert peuvent varier. Consultez donc les exigences affichées dans l’application avant de créer votre compte.